Η Βουλγαρία έχει αναπτύξει πάνω από 6 GW ισχύος μπαταριών, ενώ η Ελλάδα διαθέτει περίπου 700 MW και στοχεύει σε 3–4 GW αποθήκευσης έως το 2028. Το ΥΠΕΝ υπερασπίζεται την επιλογή συνδυασμού μπαταριών και αντλησιοταμίευσης, ενώ η αγορά ζητά ταχύτερες συνδέσεις και αξιοποίηση της πλεονάζουσας παραγωγής ΑΠΕ.
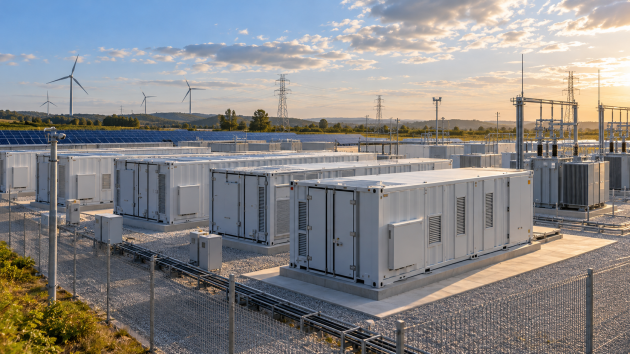
Στο επίκεντρο της συζήτησης για το μέλλον της ελληνικής αγοράς ηλεκτρικής ενέργειας βρίσκεται η ανάπτυξη των συστημάτων αποθήκευσης, με αφορμή τη μεγάλη διαφορά εγκατεστημένης ισχύος μπαταριών μεταξύ Ελλάδας και Βουλγαρίας.
Σύμφωνα με τα στοιχεία που παρουσιάστηκαν τον Οκτώβριο του 2026, η Βουλγαρία έχει αναπτύξει περισσότερα από 6 GW συστημάτων αποθήκευσης με μπαταρίες, ενώ στην Ελλάδα η αντίστοιχη ισχύς υπολογίζεται περίπου στα 700 MW.
Η διαφορά αυτή έχει προκαλέσει αντιπαράθεση σχετικά με τον ρυθμό ανάπτυξης της αποθήκευσης, την αξιοποίηση της πλεονάζουσας παραγωγής φωτοβολταϊκών και τις επιπτώσεις στο κόστος ηλεκτρικής ενέργειας.
Ο υφυπουργός Περιβάλλοντος και Ενέργειας, Νίκος Τσάφος, με δημόσιες τοποθετήσεις του και κατά την παρουσία του στο Renewable & Storage Forum στις 22 Οκτωβρίου, υποστήριξε ότι η ελληνική στρατηγική πρέπει να αξιολογείται με βάση το συνολικό ενεργειακό μείγμα και όχι αποκλειστικά την εγκατεστημένη ισχύ μπαταριών.
Παράλληλα, χαρακτήρισε εφικτό τον στόχο ανάπτυξης 3–4 GW αποθήκευσης έως το 2028, επισημαίνοντας ότι το χαρτοφυλάκιο έργων υπό ανάπτυξη υπερβαίνει τα 10 GW.
Ωστόσο, η σύγκριση με τη Βουλγαρία αναδεικνύει ένα ουσιαστικό ερώτημα: κατά πόσον η ταχύτερη εγκατάσταση μπαταριών οδηγεί αναγκαστικά σε χαμηλότερες τιμές ηλεκτρικής ενέργειας.
Ελλάδα και Βουλγαρία: Μεγάλη διαφορά στην εγκατεστημένη αποθήκευση
Η ανάπτυξη της αποθήκευσης ακολούθησε διαφορετική πορεία στις δύο χώρες.
Η Βουλγαρία προχώρησε σε ταχεία εγκατάσταση σταθμών μπαταριών μεγάλης κλίμακας, αξιοποιώντας ευρωπαϊκές χρηματοδοτήσεις και αλλαγές στο ρυθμιστικό πλαίσιο.
Στις 20 Οκτωβρίου 2026, το Υπουργείο Ενέργειας της Βουλγαρίας ανακοίνωσε επισήμως ότι στη χώρα έχουν τεθεί σε λειτουργία περισσότερα από 6 GW συστημάτων αποθήκευσης μέσα σε χρονικό διάστημα μικρότερο των δεκαοκτώ μηνών.
Στην Ελλάδα, η ανάπτυξη ήταν βραδύτερη, παρά τη διεξαγωγή τριών ανταγωνιστικών διαδικασιών για αυτόνομους σταθμούς μπαταριών και το αυξημένο επενδυτικό ενδιαφέρον.
Η εικόνα αποτυπώνεται στα ακόλουθα μεγέθη:
| Παράμετρος | Ελλάδα | Βουλγαρία |
|---|---|---|
| Αναφερόμενη ισχύς μπαταριών, Οκτώβριος 2026 | Περίπου 700 MW | Πάνω από 6.000 MW |
| Αναμενόμενη ελληνική ισχύς στο τέλος του 2026 | Περίπου 1 GW | — |
| Στρατηγικός στόχος Ελλάδας για το 2028 | 3–4 GW αποθήκευσης | — |
| Κύρια κατεύθυνση | Μπαταρίες και αντλησιοταμίευση | Ταχεία ανάπτυξη μπαταριών μεγάλης κλίμακας |
Τα μεγέθη αφορούν εγκατεστημένη ή εκτιμώμενη ηλεκτρική ισχύ και δεν εκφράζουν την αποθηκευμένη ενεργειακή χωρητικότητα.
Η διαφοροποίηση αυτή είναι ιδιαίτερα σημαντική για την τεχνική αξιολόγηση των συστημάτων.
Η διαφορά μεταξύ MW και MWh
Η ισχύς ενός συστήματος αποθήκευσης, που εκφράζεται σε MW, προσδιορίζει τη μέγιστη ηλεκτρική ισχύ με την οποία μπορεί να φορτίζει ή να εκφορτίζει, υπό τις προβλεπόμενες τεχνικές συνθήκες.
Αντίθετα, η ενεργειακή χωρητικότητα, που εκφράζεται σε MWh, προσδιορίζει την ποσότητα ενέργειας την οποία μπορεί να αποθηκεύσει και να αποδώσει.
Για παράδειγμα, μία εγκατάσταση ισχύος 100 MW και διαθέσιμης ενεργειακής χωρητικότητας 200 MWh μπορεί, θεωρητικά, να αποδίδει ισχύ 100 MW για περίπου δύο ώρες, πριν συνυπολογιστούν οι λειτουργικοί περιορισμοί και οι απώλειες.
Μία άλλη εγκατάσταση της ίδιας ισχύος, αλλά χωρητικότητας 400 MWh, μπορεί να υποστηρίζει αντίστοιχη εκφόρτιση για περίπου τέσσερις ώρες.
Επομένως, η σύγκριση Ελλάδας και Βουλγαρίας αποκλειστικά με βάση τα GW δεν επιτρέπει πλήρη αξιολόγηση της δυνατότητας μεταφοράς ενέργειας από τις μεσημβρινές στις απογευματινές ώρες.
Απαιτούνται επίσης στοιχεία για τη χωρητικότητα, τη διάρκεια αποθήκευσης, την πραγματική διαθεσιμότητα και τον τρόπο λειτουργίας των εγκαταστάσεων.
Γιατί η αποθήκευση δεν οδηγεί αυτομάτως σε χαμηλότερη χονδρική τιμή
Η βασική λειτουργία των μπαταριών στην αγορά ηλεκτρικής ενέργειας είναι η χρονική μετατόπιση της κατανάλωσης και της διαθέσιμης παραγωγής.
Κατά τις ώρες υψηλής παραγωγής φωτοβολταϊκών, τα συστήματα μπορούν να απορροφούν ενέργεια, αποθηκεύοντάς την για μεταγενέστερη χρήση.
Τις απογευματινές και βραδινές ώρες, όταν η παραγωγή φωτοβολταϊκών μειώνεται και η ζήτηση ενδέχεται να παραμένει υψηλή, οι μπαταρίες μπορούν να εκφορτίζουν και να προσφέρουν ηλεκτρική ενέργεια στο σύστημα.
Αυτό δημιουργεί δύο διαφορετικές επιδράσεις στη χονδρεμπορική αγορά.
Κατά τη φόρτιση, οι μπαταρίες αυξάνουν τη ζήτηση ηλεκτρικής ενέργειας στις ώρες στις οποίες λειτουργούν ως καταναλωτές.
Εφόσον υπάρχει μεγάλη περίσσεια παραγωγής από ΑΠΕ, η φόρτιση μπορεί να περιορίσει τις μηδενικές ή αρνητικές τιμές και να μειώσει τις περικοπές ανανεώσιμης παραγωγής.
Κατά την εκφόρτιση, οι μπαταρίες προσθέτουν διαθέσιμη ισχύ στο σύστημα και μπορούν να περιορίσουν την ανάγκη λειτουργίας ακριβότερων μονάδων παραγωγής κατά τις ώρες υψηλής ζήτησης.
Το τελικό αποτέλεσμα εξαρτάται από το πότε φορτίζουν και εκφορτίζουν, το κόστος της ενέργειας, τις απώλειες του κύκλου αποθήκευσης και τη διαμόρφωση της προσφοράς και της ζήτησης.
Δεν είναι συνεπώς τεχνικά ορθό να θεωρείται ότι η προσθήκη μπαταριών μειώνει υποχρεωτικά τη μέση χονδρική τιμή κάθε ημέρας.
Η σύγκριση των τιμών Ελλάδας, Βουλγαρίας και Ρουμανίας
Στις δημόσιες τοποθετήσεις του τον Σεπτέμβριο του 2026, ο Νίκος Τσάφος παρουσίασε συγκριτικά στοιχεία των αγορών ηλεκτρικής ενέργειας για το 2026.
Σύμφωνα με την ανάλυσή του, οι μέσες τιμές διαμορφώνονταν ως εξής κατά την εξεταζόμενη περίοδο:
| Αγορά | Μέση αναφερόμενη τιμή 2026 |
|---|---|
| Ελλάδα | 106 €/MWh |
| Βουλγαρία | 118 €/MWh |
| Ρουμανία | 126 €/MWh |
Τα στοιχεία προέρχονται από τη δημόσια παρουσίαση του υφυπουργού και δεν αποτελούν τελικούς ετήσιους μέσους όρους για το σύνολο του 2026.
Σε νεότερη δημοσιογραφική αποτύπωση της 26ης Οκτωβρίου, για τον μέχρι τότε Οκτώβριο αναφέρονται περίπου 179 €/MWh στην Ελλάδα, 217 €/MWh στη Βουλγαρία, 225 €/MWh στη Ρουμανία και 223 €/MWh στην Ιταλία.
Οι τιμές αυτές αφορούν την αγορά επόμενης ημέρας και τη συγκεκριμένη χρονική περίοδο, όχι λιανικούς λογαριασμούς κατανάλωσης.
Η σύγκριση δείχνει ότι, παρά τη μεγαλύτερη ισχύ μπαταριών, η Βουλγαρία δεν εμφάνιζε χαμηλότερη μέση χονδρική τιμή από την Ελλάδα στις αναφερόμενες περιόδους.
Ωστόσο, αυτό δεν αποδεικνύει ότι οι μπαταρίες προκάλεσαν τις υψηλότερες τιμές στη Βουλγαρία.
Η εξέλιξη των τιμών εξαρτάται από πολλούς παράγοντες: τις τιμές φυσικού αερίου, τη διαθεσιμότητα συμβατικών μονάδων, την παραγωγή ΑΠΕ, τις διασυνδέσεις, τις εισαγωγές και εξαγωγές, καθώς και τις πραγματικές συνθήκες ζήτησης.
Για να υπολογιστεί η καθαρή επίδραση της αποθήκευσης απαιτείται σύγκριση με τεχνικοοικονομικό σενάριο αναφοράς, στο οποίο εξετάζεται πώς θα λειτουργούσε το σύστημα χωρίς την αντίστοιχη εγκατεστημένη ισχύ μπαταριών.
Γιατί η Ελλάδα εμφανίζει χαμηλές τιμές τις μεσημβρινές ώρες
Ένα ιδιαίτερο χαρακτηριστικό της ελληνικής αγοράς είναι η υψηλή συμμετοχή των φωτοβολταϊκών στην ηλεκτροπαραγωγή κατά τις ηλιόλουστες ώρες.
Όταν η παραγωγή υπερβαίνει την εγχώρια ζήτηση και τις δυνατότητες εξαγωγής ή απορρόφησης του συστήματος, η χονδρική τιμή μπορεί να υποχωρεί έντονα.
Σε ορισμένες περιπτώσεις παρατηρούνται μηδενικές ή αρνητικές τιμές, οι οποίες αντανακλούν την αυξημένη προσφορά ενέργειας σε σχέση με τη διαθέσιμη ζήτηση.
Η ανάπτυξη μπαταριών μπορεί να απορροφήσει μέρος αυτής της περίσσειας και να τη διαθέσει σε μεταγενέστερο χρόνο.
Η επίδραση αυτή μπορεί να οδηγήσει σε αύξηση των τιμών τις ώρες φόρτισης, ενώ παράλληλα περιορίζει την ανάγκη παραγωγής από ακριβότερες μονάδες τις ώρες εκφόρτισης.
Για τους παραγωγούς φωτοβολταϊκών, η ενίσχυση της αποθήκευσης μπορεί να σημαίνει μικρότερες περικοπές παραγωγής και καλύτερη αξιοποίηση της παραγόμενης ενέργειας.
Για τους καταναλωτές, το συνολικό οικονομικό όφελος θα εξαρτηθεί από τις μεταβολές σε ολόκληρη την αγορά και από τον τρόπο με τον οποίο οι χονδρικές τιμές μεταφέρονται στα τιμολόγια προμήθειας.
Η Βουλγαρία αξιοποιεί την αποθήκευση και για εξαγωγές ηλεκτρικής ενέργειας
Η ανάπτυξη των βουλγαρικών μπαταριών συνδέεται και με την ενίσχυση του ρόλου της χώρας στις περιφερειακές ανταλλαγές ηλεκτρικής ενέργειας.
Σύμφωνα με στοιχεία του κλάδου που δημοσιοποίησε το Reuters στις 23 Οκτωβρίου 2026, οι εξαγωγές ηλεκτρικής ενέργειας της Βουλγαρίας αυξήθηκαν κατά περίπου 62% σε ετήσια βάση, φθάνοντας τις 3,5 TWh κατά την εξεταζόμενη περίοδο.
Μέρος της ηλεκτρικής ενέργειας κατευθύνθηκε προς τη Ρουμανία, η οποία αντιμετώπισε πρόσθετες ανάγκες ηλεκτροδότησης κατά τη διάρκεια του καλοκαιριού.
Η δυνατότητα αποθήκευσης επιτρέπει στις επιχειρήσεις να αξιοποιούν χρονικές διαφορές των τιμών, αλλά και να συμμετέχουν στις αγορές εξισορρόπησης και επικουρικών υπηρεσιών.
Το βουλγαρικό Υπουργείο Ενέργειας έχει επισημάνει ότι, καθώς αυξάνεται η διείσδυση των μπαταριών, τα έσοδα από την απλή διαφορά τιμής μεταξύ φόρτισης και εκφόρτισης ενδέχεται να περιοριστούν.
Η εξέλιξη αυτή καθιστά σημαντικότερη τη συμμετοχή των εγκαταστάσεων σε περισσότερες αγορές και υπηρεσίες του ηλεκτρικού συστήματος.
Η αύξηση των εξαγωγών δεν μπορεί πάντως να αποδοθεί αποκλειστικά στις μπαταρίες, καθώς επηρεάζεται και από άλλες μεταβολές στην παραγωγή και στη ζήτηση της περιφερειακής αγοράς.
Η ελληνική επιλογή: Μπαταρίες και αντλησιοταμίευση
Απαντώντας στην κριτική για τη διαφορά ανάπτυξης μεταξύ Ελλάδας και Βουλγαρίας, ο Νίκος Τσάφος υποστήριξε ότι η ελληνική προσέγγιση συνδυάζει την ανάπτυξη σταθμών μπαταριών με επενδύσεις σε αντλησιοταμίευση.
Η αντλησιοταμίευση επιτρέπει την αποθήκευση ενέργειας μέσω άντλησης νερού από χαμηλότερο σε υψηλότερο ταμιευτήρα και την ανάκτησή της με υδροηλεκτρική παραγωγή.
Σε σύγκριση με πολλές εγκαταστάσεις μπαταριών, τα έργα αντλησιοταμίευσης μπορούν να σχεδιαστούν για μεγαλύτερη διάρκεια αποθήκευσης.
Παρουσιάζουν όμως αυξημένες απαιτήσεις χωροθέτησης, γεωτεχνικής διερεύνησης, πολιτικού μηχανικού, περιβαλλοντικής αδειοδότησης και κατασκευής.
Οι σταθμοί μπαταριών μπορούν συνήθως να αναπτυχθούν ταχύτερα και να παρέχουν πολύ γρήγορη απόκριση σε μεταβολές της λειτουργίας του συστήματος.
Οι δύο τεχνολογίες δεν είναι υποχρεωτικά ανταγωνιστικές.
Μπορούν να εξυπηρετούν συμπληρωματικές ανάγκες, ανάλογα με τη διάρκεια αποθήκευσης, τον αριθμό κύκλων λειτουργίας, το κόστος επένδυσης, την αποδοτικότητα και τις υπηρεσίες που καλούνται να προσφέρουν.
Η τελική αξιολόγηση του ελληνικού σχεδιασμού θα εξαρτηθεί από την πραγματική ολοκλήρωση και λειτουργία των έργων, όχι μόνο από τις προβλέψεις του επενδυτικού προγραμματισμού.
Πάνω από 10 GW το ελληνικό χαρτοφυλάκιο έργων αποθήκευσης
Κατά την τοποθέτησή του στο Renewable & Storage Forum της 22ας Οκτωβρίου, ο υφυπουργός αναφέρθηκε σε χαρτοφυλάκιο αποθήκευσης που υπερβαίνει συνολικά τα 10 GW.
Στη σχετική ανάλυση περιλαμβάνονται:
| Κατηγορία | Αναφερόμενο μέγεθος |
|---|---|
| Αυτόνομοι σταθμοί μπαταριών | 4,7 GW |
| Έργα ΑΠΕ με ενσωματωμένη ή συνεργαζόμενη αποθήκευση | Περίπου 4 GW |
| Λοιπές κατηγορίες, συμπεριλαμβανομένης αντλησιοταμίευσης | Συμπληρώνουν το χαρτοφυλάκιο άνω των 10 GW |
| Στόχος αποθήκευσης έως το 2028 | 3–4 GW |
Τα παραπάνω μεγέθη δεν αποτελούν εγκατεστημένη και λειτουργούσα ισχύ.
Αντιπροσωπεύουν έργα που βρίσκονται σε διαφορετικά στάδια ανάπτυξης, αδειοδότησης, εξασφάλισης σύνδεσης και κατασκευαστικής προετοιμασίας.
Επιπλέον, απαιτείται προσοχή κατά την άθροιση κατηγοριών έργων που ενδέχεται να παρουσιάζουν επικαλύψεις ή διαφορετικό τρόπο υπολογισμού ισχύος.
Ο στόχος των 3–4 GW έως το 2028 αποτελεί κυβερνητική εκτίμηση και θα εξαρτηθεί από την υλοποίηση των έργων και την έγκαιρη εξασφάλιση των απαιτούμενων συνδέσεων.
Ο ηλεκτρικός χώρος παραμένει κρίσιμη εκκρεμότητα
Η σύνδεση νέων σταθμών αποθήκευσης με τα ηλεκτρικά δίκτυα αποτελεί καθοριστικό ζήτημα για την υλοποίηση των επενδύσεων.
Η διαθεσιμότητα ισχύος σε έναν υποσταθμό ή σε συγκεκριμένο τμήμα του δικτύου δεν καθορίζεται μόνο από τη δυνατότητα έγχυσης ηλεκτρικής ενέργειας.
Στην περίπτωση ενός σταθμού μπαταριών πρέπει να εξετάζονται και οι συνθήκες απορρόφησης ενέργειας κατά τη φόρτιση.
Επομένως, η τεχνική αξιολόγηση μιας σύνδεσης απαιτεί συνεκτίμηση των δύο κατευθύνσεων ροής ισχύος, της λειτουργίας του δικτύου και των πιθανών περιορισμών.
Κατά τις τοποθετήσεις του τον Οκτώβριο, ο υφυπουργός αναγνώρισε την ανάγκη επιτάχυνσης της διαδικασίας χορήγησης όρων σύνδεσης, αναφέροντας ότι το ΥΠΕΝ βρίσκεται σε διαρκή συνεννόηση με τον ΑΔΜΗΕ.
Οι καθυστερήσεις στην εξασφάλιση σύνδεσης επηρεάζουν άμεσα τον οικονομικό προγραμματισμό των επενδύσεων, καθώς μπορούν να μεταθέσουν τον χρόνο έναρξης λειτουργίας και την απόκτηση εσόδων.
Οι περικοπές ΑΠΕ και οι πιέσεις στους παραγωγούς φωτοβολταϊκών
Η καθυστέρηση ανάπτυξης της αποθήκευσης δεν επηρεάζει μόνο τους επενδυτές μπαταριών.
Αποτελεί σημαντικό ζήτημα και για τους παραγωγούς ηλεκτρικής ενέργειας από ΑΠΕ, ιδίως για φωτοβολταϊκές εγκαταστάσεις που εκτίθενται σε χαμηλές τιμές κατά τις ώρες υψηλής ηλιακής παραγωγής.
Η αυξημένη διείσδυση φωτοβολταϊκών μπορεί να δημιουργεί συνθήκες κατά τις οποίες η διαθέσιμη παραγωγή δεν μπορεί να απορροφηθεί πλήρως από τη ζήτηση, τις εξαγωγές ή τις υπόλοιπες δυνατότητες ευελιξίας του συστήματος.
Σε αυτές τις περιπτώσεις επιβάλλονται περικοπές παραγωγής ή προκύπτουν ιδιαίτερα χαμηλές τιμές αγοράς.
Η λειτουργία σταθμών αποθήκευσης μπορεί να περιορίσει μέρος των επιπτώσεων, χωρίς όμως να εξαλείφει αυτομάτως το πρόβλημα.
Η δυνατότητα απορρόφησης εξαρτάται από το μέγεθος και τη χωρητικότητα των μπαταριών, τη θέση σύνδεσής τους, τη διαθέσιμη χωρητικότητα δικτύου και τον τρόπο ένταξής τους στην αγορά.
Για τους παραγωγούς, η πραγματική οικονομική επίδραση εξαρτάται επιπλέον από το καθεστώς αποζημίωσης, τους συμβατικούς όρους και την έκθεση στις τιμές της αγοράς.
Νέα πεδία για μηχανικούς και τεχνικές επιχειρήσεις
Η ανάπτυξη αποθήκευσης ηλεκτρικής ενέργειας δημιουργεί σημαντικό τεχνικό αντικείμενο, τόσο σε αυτόνομους σταθμούς μπαταριών όσο και σε εγκαταστάσεις που συνδυάζονται με έργα ΑΠΕ.
Οι απαιτούμενες υπηρεσίες μπορούν να περιλαμβάνουν:
- Μελέτες σύνδεσης και ηλεκτρικών δικτύων μέσης και υψηλής τάσης.
- Ηλεκτρολογικό σχεδιασμό συστημάτων αποθήκευσης και μετατροπέων ισχύος.
- Διαστασιολόγηση ισχύος και ενεργειακής χωρητικότητας.
- Μελέτες πολιτικού μηχανικού και θεμελιώσεων.
- Μελέτες πυροπροστασίας και αξιολόγηση κινδύνων θερμικής διαφυγής.
- Περιβαλλοντική αδειοδότηση και χωροθέτηση εγκαταστάσεων.
- Συστήματα ελέγχου, αυτοματισμού και διαχείρισης ενέργειας.
- Τεχνικές δοκιμές, θέση σε λειτουργία και παρακολούθηση απόδοσης.
Η επιλογή κατάλληλου συστήματος δεν πρέπει να περιορίζεται στην ονομαστική ισχύ.
Χρειάζεται να λαμβάνονται υπόψη η χωρητικότητα, η απόδοση πλήρους κύκλου φόρτισης–εκφόρτισης, η θερμική διαχείριση, η γήρανση των στοιχείων και οι λειτουργικές απαιτήσεις που απορρέουν από τις συμβάσεις σύνδεσης και τη συμμετοχή στις αγορές.
Για τα έργα που αναπτύσσονται μαζί με φωτοβολταϊκά, ιδιαίτερη σημασία έχει επίσης η βελτιστοποίηση του συνδυασμού παραγωγής και αποθήκευσης, με στόχο τη μείωση περικοπών και τη μεγαλύτερη αξιοποίηση της παραγόμενης ηλεκτρικής ενέργειας.
Το επόμενο βήμα για την ελληνική αγορά
Η σύγκριση Ελλάδας και Βουλγαρίας δείχνει ότι η αποθήκευση αποτελεί πλέον βασικό στοιχείο του ενεργειακού σχεδιασμού της Νοτιοανατολικής Ευρώπης.
Η Βουλγαρία έχει επιτύχει ταχεία εγκατάσταση μεγάλης ισχύος μπαταριών, ενισχύοντας τις δυνατότητες ευελιξίας και διασυνοριακών ανταλλαγών.
Η Ελλάδα, από την άλλη πλευρά, διαθέτει υψηλή παραγωγή φωτοβολταϊκών και σημαντικό χαρτοφυλάκιο σχεδιαζόμενων έργων, αλλά αντιμετωπίζει την ανάγκη επιτάχυνσης της κατασκευής και της σύνδεσής τους.
Το κρίσιμο ζήτημα δεν είναι μόνο πόσα GW αποθήκευσης θα εγκατασταθούν, αλλά και πόση ενέργεια θα μπορούν πραγματικά να μεταφέρουν οι νέες μονάδες από τις ώρες περίσσειας στις ώρες αυξημένης ζήτησης.
Για τους καταναλωτές, το ζητούμενο παραμένει η μείωση του συνολικού κόστους ηλεκτρικής ενέργειας.
Για τους παραγωγούς ΑΠΕ, η βελτίωση των δυνατοτήτων απορρόφησης και αξιοποίησης της παραγωγής.
Και για τους Διαχειριστές, η ασφαλής ένταξη των νέων εγκαταστάσεων σε ένα ηλεκτρικό σύστημα με αυξανόμενη συμμετοχή μεταβλητών ανανεώσιμων πηγών.
Η πραγματική επίδραση της αποθήκευσης θα φανεί καθώς περισσότερα έργα περνούν από το στάδιο του σχεδιασμού στη λειτουργία, προσφέροντας μετρήσιμα αποτελέσματα στην ευελιξία, στις περικοπές ΑΠΕ και στη διαμόρφωση των τιμών αγοράς.
Πηγές
- Υπουργείο Ενέργειας Βουλγαρίας, 20 Οκτωβρίου 2026, επίσημη ανακοίνωση για τη στρατηγική σημασία της αποθήκευσης και τη λειτουργία άνω των 6 GW συστημάτων μπαταριών.
https://me.government.bg/bg/news/iva-petrova-sahranenieto-na-energiya-e-strategichesko-predimstvo-za-balgariya-koeto-shte-prodaljim-da-nadgrajdame-3943.html - Ευρωπαϊκή Επιτροπή, National infrastructure for storage of electricity (RESTORE), επίσημη παρουσίαση του βουλγαρικού προγράμματος υποστήριξης συστημάτων αποθήκευσης.
https://reforms-investments.ec.europa.eu/projects/national-infrastructure-storage-electricity-restore_en - Reuters, 23 Οκτωβρίου 2026, Bulgaria emerges as a surprise leader in Europe’s quest for battery storage. Περιλαμβάνει στοιχεία για την εγκατεστημένη ισχύ, τις εξαγωγές και τη σύγκριση με την Ελλάδα.
https://www.reuters.com/business/energy/bulgaria-emerges-surprise-leader-europes-quest-battery-storage-2026-10-23/ - Νίκος Τσάφος, δημόσια τοποθέτηση της 25ης Σεπτεμβρίου 2026, για τη σύγκριση του ενεργειακού σχεδιασμού Ελλάδας και Βουλγαρίας, όπως αναδημοσιεύθηκε από το Mononews.
https://www.mononews.gr/business/giati-den-echoume-oses-bataries-echei-i-voulgaria-h-apantisi-tou-ypen-stis-epikriseis-exarchou-gia-kathysteriseis-stis-ependyseis - Νίκος Τσάφος, δημόσια ανάλυση της 28ης Σεπτεμβρίου 2026 για τις ωριαίες τιμές ηλεκτρικής ενέργειας Ελλάδας, Βουλγαρίας και Ρουμανίας, όπως αναδημοσιεύθηκε από το iEnergeia.
https://www.ienergeia.gr/politiki/43872/n-tsafos-oi-bataries-tis-voulgarias-den-eparkoyn-gia-na-tis-eksasfalizoun-xamiloteres-times-energeias-apo-tin-ellada - Business Daily, 22 Οκτωβρίου 2026, «Ν. Τσάφος: Τεράστιο ενεργειακό σοκ, περιορισμένα περιθώρια για νέες επιδοτήσεις». Δηλώσεις από το Renewable & Storage Forum για το χαρτοφυλάκιο αποθήκευσης και τους όρους σύνδεσης.
https://businessdaily.gr/oikonomia/239453_n-tsafos-terastio-energeiako-sok-kai-periorismena-perithoria-gia-nees-epidotiseis - Ελληνικό Χρηματιστήριο Ενέργειας (HEnEx), επίσημα αποτελέσματα Αγοράς Επόμενης Ημέρας για την παρακολούθηση και επαλήθευση των εγχώριων τιμών χονδρικής.
https://www.enexgroup.gr/web/guest/markets-publications-el-day-ahead-market