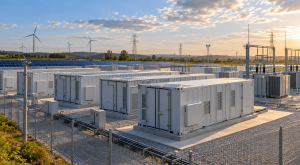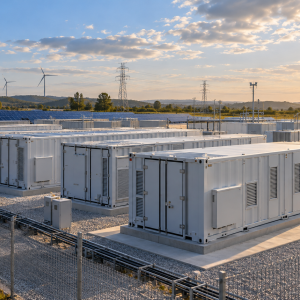

Περιορισμένη ανταπόκριση παρουσιάζουν οι ειδικές κατηγορίες ανάπτυξης αυτόνομων σταθμών αποθήκευσης ηλεκτρικής ενέργειας μέσω διμερών συμφωνιών με βιομηχανικούς και επιχειρηματικούς καταναλωτές, όπως προκύπτει από τους δημοσιευμένους πίνακες κατάταξης του υπουργείου Περιβάλλοντος και Ενέργειας.
Από τα συνολικά 850 MW που είχαν αρχικά προβλεφθεί για τις συγκεκριμένες κατηγορίες έργων στο Σύστημα Μεταφοράς και στο Δίκτυο Διανομής, η ισχύς των καταταγμένων επενδυτικών σχεδίων ανέρχεται σε περίπου 323,4 MW.
Η εξέλιξη αναδεικνύει τις δυσκολίες διαμόρφωσης ενός αμοιβαία επωφελούς μοντέλου συνεργασίας μεταξύ των επενδυτών σε συστήματα αποθήκευσης και των επιχειρήσεων που επιδιώκουν να περιορίσουν το ενεργειακό τους κόστος.
Την ίδια στιγμή, νέα μελέτη του Κοινού Κέντρου Ερευνών (Joint Research Centre – JRC) της Ευρωπαϊκής Επιτροπής εξετάζει τις χρηματοδοτικές και συμβατικές λύσεις που αναπτύσσονται στην ευρωπαϊκή αγορά αποθήκευσης, προσφέροντας χρήσιμα δεδομένα για την αξιολόγηση της ελληνικής εμπειρίας.
Η ανταπόκριση της αγοράς σε αριθμούς
Με την υπουργική απόφαση ΥΠΕΝ/ΓΔΕ/128740/4851, η οποία δημοσιεύθηκε στο ΦΕΚ Β΄ 6819/13.11.2026, καθορίστηκαν οι πίνακες κατάταξης των αιτημάτων για τη χορήγηση Οριστικών Προσφορών Σύνδεσης σε μεμονωμένους σταθμούς αποθήκευσης ηλεκτρικής ενέργειας.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν οι τρεις κατηγορίες έργων που συνδέονται με την ύπαρξη δεσμευτικών διμερών συμφωνιών με επιχειρήσεις.
| Κατηγορία έργων | Αρχικό περιθώριο | Ισχύς καταταγμένων έργων | Ποσοστό αξιοποίησης |
|---|---|---|---|
| ΕΣΜΗΕ Α1 – Ενεργοβόρες βιομηχανίες | 500 MW | 238,5 MW | 47,7% |
| ΕΣΜΗΕ Α2 – Λοιπές επιχειρήσεις | 100 MW | 20 MW | 20,0% |
| ΕΔΔΗΕ Δ – Επιχειρήσεις | 250 MW | 64,9 MW | 26,0% |
| Σύνολο | 850 MW | 323,4 MW | 38,0% |
Η σημαντικότερη απόκλιση σε απόλυτο μέγεθος καταγράφεται στην ομάδα έργων που αφορά την ενεργοβόρο βιομηχανία και συνδέεται στο Σύστημα Μεταφοράς.
Στη συγκεκριμένη κατηγορία εντάσσονται έξι επενδυτικά σχέδια συνολικής ισχύος 238,5 MW, ενώ στην αντίστοιχη ομάδα για τις υπόλοιπες επιχειρήσεις περιλαμβάνεται ένα έργο ισχύος 20 MW.
Στο Δίκτυο Διανομής, σύμφωνα με τα στοιχεία που παρουσιάστηκαν στην ενεργειακή ειδησεογραφία της 19ης Νοεμβρίου, κατατάχθηκαν δέκα έργα συνολικής ισχύος 64,9 MW.
Τα μεγέθη αυτά αφορούν τη συγκεκριμένη διαδικασία κατάταξης και όχι το σύνολο των επενδύσεων αποθήκευσης που αναπτύσσουν ή χρησιμοποιούν οι ελληνικές επιχειρήσεις.
Ανακατανέμεται ο αδιάθετος ηλεκτρικός χώρος του ΔΕΔΔΗΕ
Η περιορισμένη αξιοποίηση της ειδικής κατηγορίας διμερών συμβάσεων στο Δίκτυο Διανομής έχει ήδη οδηγήσει σε ανακατανομή των προβλεπόμενων περιθωρίων ισχύος.
Σύμφωνα με το άρθρο 2 της νέας υπουργικής απόφασης, η κατανομή των συνολικά 900 MW που αντιστοιχούν στον ΔΕΔΔΗΕ διαμορφώνεται ως εξής:
| Ομάδα έργων | Αρχικό όριο | Νέο όριο |
|---|---|---|
| ΕΔΔΗΕ Α | 350 MW | 411,7 MW |
| ΕΔΔΗΕ Β | 150 MW | 211,7 MW |
| ΕΔΔΗΕ Γ | 150 MW | 211,7 MW |
| ΕΔΔΗΕ Δ – Διμερείς συμφωνίες | 250 MW | 64,9 MW |
| Σύνολο | 900 MW | 900 MW |
Τα 185,1 MW που δεν αξιοποιήθηκαν στην ομάδα διμερών συμφωνιών επιμερίζονται ισόποσα στις άλλες τρεις ομάδες, αυξάνοντας τα αντίστοιχα περιθώρια κατά 61,7 MW.
Η συγκεκριμένη ανακατανομή αποτελεί πρακτικά σημαντική εξέλιξη για τους επενδυτές και τους μηχανικούς που παρακολουθούν τη σειρά αξιολόγησης των αυτόνομων έργων αποθήκευσης.
Δεν συνεπάγεται, ωστόσο, αυτόματη διαθεσιμότητα ηλεκτρικού χώρου σε κάθε υποσταθμό, καθώς η χορήγηση προσφοράς σύνδεσης εξακολουθεί να εξαρτάται από την κατάταξη και την τεχνική δυνατότητα σύνδεσης.
Το θεσμικό πλαίσιο των διμερών συμφωνιών
Οι ειδικές κατηγορίες έργων θεσπίστηκαν με την υπουργική απόφαση ΥΠΕΝ/ΓΔΕ/28255/1143/13.03.2025 (ΦΕΚ Β΄ 1248), στο πλαίσιο εφαρμογής του άρθρου 11Δ του ν. 4685/2020.
Η απόφαση τροποποιήθηκε μεταγενέστερα με τα ΦΕΚ Β΄ 2886/10.06.2025 και Β΄ 5165/29.09.2025.
Για την ένταξη στις κατηγορίες διμερών συμφωνιών προβλέπεται, μεταξύ άλλων:
- Δεσμευτική συμφωνία διάρκειας τουλάχιστον οκτώ ετών.
- Κάλυψη της συνολικής ισχύος και χωρητικότητας του σταθμού από τη συμφωνία.
- Συσχέτιση της μέγιστης ισχύος έγχυσης του σταθμού με τα τεκμηριωμένα χαρακτηριστικά κατανάλωσης της συμβεβλημένης επιχείρησης.
- Τήρηση των τεχνικών και αδειοδοτικών απαιτήσεων της πρόσκλησης.
Η τροποποίηση του Σεπτεμβρίου 2025 διεύρυνε τη χρονική βάση αξιολόγησης της μέγιστης ισχύος κατανάλωσης στην περίοδο 2021–2024, συμπεριλαμβάνοντας και την κατανάλωση που καλύπτεται από αυτοπαραγωγή.
Για την ομάδα ΕΔΔΗΕ Δ προβλέπεται μέγιστη ισχύς έγχυσης έως 10 MW, ενώ οι αντίστοιχες ομάδες Α1 και Α2 του Συστήματος Μεταφοράς αφορούν έργα μεγαλύτερης ισχύος.
Η οκταετής διάρκεια αποτελεί προϋπόθεση της συγκεκριμένης διαδικασίας προτεραιότητας και όχι γενική υποχρέωση για κάθε εμπορική σύμβαση αποθήκευσης στην ελληνική αγορά.
Γιατί οι συμβάσεις αποθήκευσης διαφέρουν από τα συμβατικά PPAs
Οι διμερείς συμβάσεις αγοράς ηλεκτρικής ενέργειας (Power Purchase Agreements – PPAs) χρησιμοποιούνται ευρέως για τη διαμόρφωση μακροχρόνιων εμπορικών σχέσεων μεταξύ παραγωγών και καταναλωτών.
Στην περίπτωση ενός φωτοβολταϊκού ή αιολικού σταθμού, η σύμβαση αφορά συνήθως την παραγόμενη ηλεκτρική ενέργεια και τους όρους αποτίμησής της.
Ένας αυτόνομος σταθμός αποθήκευσης λειτουργεί διαφορετικά.
Δεν αποτελεί πρωτογενή πηγή παραγωγής ενέργειας, αλλά εγκατάσταση η οποία απορροφά ηλεκτρική ενέργεια και την αποδίδει σε μεταγενέστερο χρόνο, με συγκεκριμένους περιορισμούς ισχύος, χωρητικότητας και απόδοσης.
Η οικονομική του αξία συνδέεται κυρίως με τη δυνατότητα επιλογής του χρόνου φόρτισης και εκφόρτισης, καθώς και με την παροχή υπηρεσιών ευελιξίας.
Κατά συνέπεια, μια διμερής σύμβαση αποθήκευσης πρέπει να καθορίζει όχι μόνο την τιμή ή την αμοιβή, αλλά και τα δικαιώματα αξιοποίησης της εγκατάστασης, τις λειτουργικές υποχρεώσεις και την κατανομή των σχετικών κινδύνων.
Τα τέσσερα βασικά επιχειρηματικά μοντέλα
Η διεθνής αγορά αναπτύσσει διαφορετικές συμβατικές δομές για την εμπορική αξιοποίηση των συστημάτων αποθήκευσης ηλεκτρικής ενέργειας με συσσωρευτές (BESS).
| Μοντέλο | Βασικό χαρακτηριστικό | Έκθεση ιδιοκτήτη στον κίνδυνο αγοράς |
|---|---|---|
| Merchant | Αυτόνομη δραστηριοποίηση στις αγορές ηλεκτρισμού | Υψηλή |
| Tolling agreement | Παραχώρηση δικαιωμάτων αξιοποίησης έναντι συμφωνημένης αμοιβής | Περιορισμένη |
| Revenue floor | Διασφάλιση ελάχιστου επιπέδου εσόδων | Μερική |
| Profit sharing | Επιμερισμός του οικονομικού αποτελέσματος | Ανάλογη με τους όρους της συμφωνίας |
Τα παραπάνω μοντέλα μπορούν επίσης να συνδυάζονται, δημιουργώντας υβριδικές συμβατικές δομές που διατηρούν ένα προβλέψιμο επίπεδο εσόδων, χωρίς να αποκλείουν τη συμμετοχή του επενδυτή σε πρόσθετες αποδόσεις της αγοράς.
Η καταλληλότητά τους εξαρτάται από τη χρηματοδοτική διάρθρωση του έργου, την πιστοληπτική ικανότητα των συμβαλλομένων και τα χαρακτηριστικά της βιομηχανικής κατανάλωσης.
Πώς λειτουργεί μια σύμβαση tolling
Στη συνήθη μορφή μιας συμφωνίας tolling, ο ιδιοκτήτης του σταθμού αποθήκευσης παραχωρεί σε έναν αντισυμβαλλόμενο το δικαίωμα εμπορικής αξιοποίησης της εγκατάστασης έναντι προκαθορισμένης αμοιβής.
Ο αντισυμβαλλόμενος αποκτά τη δυνατότητα να καθορίζει, εντός των τεχνικών και συμβατικών περιορισμών, πότε θα χρησιμοποιείται η μπαταρία για φόρτιση και εκφόρτιση.
Για τον ιδιοκτήτη, το βασικό πλεονέκτημα είναι η προβλεψιμότητα των εσόδων, η οποία μπορεί να διευκολύνει την τραπεζική χρηματοδότηση.
Για την επιχείρηση ή τον ενεργειακό προμηθευτή που αποκτά τα δικαιώματα αξιοποίησης, το όφελος προκύπτει από τη δυνατότητα βελτιστοποίησης του κόστους ηλεκτρικής ενέργειας.
Ο οικονομικός κίνδυνος μεταφέρεται σε σημαντικό βαθμό στον αντισυμβαλλόμενο που αποφασίζει πώς θα αξιοποιήσει τη μπαταρία, ιδιαίτερα όταν η συμφωνημένη αμοιβή παραμένει σταθερή ανεξάρτητα από τα πραγματικά αποτελέσματα της αγοράς.
Αυτό εξηγεί γιατί οι συμβάσεις tolling δεν αποτελούν απλώς μια συμφωνία πώλησης αποθηκευμένης ενέργειας σε σταθερή τιμή.
Πρόκειται πρωτίστως για συμβάσεις αξιοποίησης μιας ενεργειακής υποδομής, των οποίων η οικονομική αξία εξαρτάται από τις συνθήκες λειτουργίας και τους συμφωνημένους όρους.
Γιατί δυσκολεύεται η επίτευξη μακροχρόνιων συμφωνιών
Σύμφωνα με τη δημοσιογραφική κάλυψη της ενεργειακής αγοράς, σημαντική δυσκολία στις διαπραγματεύσεις αποτελεί η διαφορετική αντιμετώπιση του επενδυτικού κινδύνου από τις δύο πλευρές.
Οι επενδυτές σε μπαταρίες επιδιώκουν έσοδα που μπορούν να στηρίξουν τη χρηματοδότηση και την απόσβεση μιας εγκατάστασης μεγάλης διάρκειας ζωής.
Αντίθετα, μια βιομηχανία που αναλαμβάνει πολυετείς υποχρεώσεις χρειάζεται να αξιολογήσει τον κίνδυνο μεταβολής των τιμών ηλεκτρικής ενέργειας, των λειτουργικών αναγκών της και των εναλλακτικών τεχνολογιών που θα είναι διαθέσιμες στο μέλλον.
Για τη βιωσιμότητα μιας επένδυσης αποθήκευσης δεν έχει σημασία μόνο το απόλυτο επίπεδο της τιμής του ηλεκτρισμού, αλλά κυρίως η διαφορά μεταξύ των τιμών στις ώρες φόρτισης και εκφόρτισης.
Η μαζική ανάπτυξη νέων μονάδων αποθήκευσης μπορεί να περιορίσει σταδιακά αυτές τις διαφορές, καθώς περισσότερες εγκαταστάσεις θα απορροφούν ενέργεια στις ώρες χαμηλών τιμών και θα την αποδίδουν στις ώρες υψηλότερων τιμών.
Η εξέλιξη αυτή μπορεί να είναι θετική για το ηλεκτρικό σύστημα συνολικά, αλλά μεταβάλλει τις προβλέψεις εσόδων των επιμέρους έργων.
Ενδεικτική τεχνικοοικονομική ανάλυση
Η σημασία της απόδοσης του συστήματος και της διαφοράς των τιμών αποτυπώνεται σε ένα απλοποιημένο παράδειγμα.
Έστω ότι μια εγκατάσταση αποθήκευσης απορροφά 100 MWh από το δίκτυο με κόστος αγοράς 50 €/MWh και διαθέτει συνολικό βαθμό απόδοσης κύκλου φόρτισης και εκφόρτισης 85%.
Η ποσότητα ενέργειας που μπορεί να αποδώσει είναι 85 MWh.
| Τιμή κατά την εκφόρτιση | Αξία αποδιδόμενης ενέργειας | Μικτό αποτέλεσμα πριν από λοιπά κόστη |
|---|---|---|
| 60 €/MWh | 5.100 € | 100 € |
| 90 €/MWh | 7.650 € | 2.650 € |
| 120 €/MWh | 10.200 € | 5.200 € |
| 150 €/MWh | 12.750 € | 7.750 € |
Το κόστος αγοράς των 100 MWh ανέρχεται σε 5.000 ευρώ. Η ελάχιστη τιμή εκφόρτισης για την κάλυψη αποκλειστικά του κόστους αγοράς της ενέργειας είναι περίπου 58,82 €/MWh.
Στην πραγματική οικονομική αξιολόγηση πρέπει επιπλέον να συνυπολογίζονται οι χρεώσεις που εφαρμόζονται, η αμοιβή του ιδιοκτήτη της μπαταρίας, η υποβάθμιση του εξοπλισμού, τα έξοδα εκπροσώπησης στην αγορά και το κόστος χρηματοδότησης.
Το παράδειγμα δεν αποτελεί πρόβλεψη πραγματικών εσόδων, αλλά αναδεικνύει την ευαισθησία του οικονομικού αποτελέσματος στις συνθήκες της αγοράς.
Η εναλλακτική της αποθήκευσης εντός της επιχείρησης
Για αρκετές επιχειρήσεις, ιδιαίτερα εκείνες με μικρότερες ενεργειακές ανάγκες ή έντονα διαφοροποιημένο ημερήσιο προφίλ κατανάλωσης, αντικείμενο αξιολόγησης αποτελεί η εγκατάσταση αποθήκευσης εντός των εγκαταστάσεών τους.
Σε αντίθεση με την αξιοποίηση ενός απομακρυσμένου αυτόνομου σταθμού αποθήκευσης, ένα σύστημα που λειτουργεί στην πλευρά του καταναλωτή (behind-the-meter) μπορεί να συνδυάζει διαφορετικές λειτουργίες:
- Αύξηση της αυτοκατανάλωσης από φωτοβολταϊκή παραγωγή.
- Μεταφορά κατανάλωσης μεταξύ διαφορετικών χρονικών ζωνών τιμολόγησης.
- Περιορισμό αιχμών ζήτησης (peak shaving).
- Υποστήριξη της διαχείρισης φορτίων.
- Εφεδρική τροφοδοσία επιλεγμένων εγκαταστάσεων, εφόσον το σύστημα έχει σχεδιαστεί για λειτουργία σε απομόνωση από το δίκτυο.
Η επιλογή αυτή παρέχει μεγαλύτερο άμεσο έλεγχο της εγκατάστασης, αλλά προϋποθέτει ανάληψη του επενδυτικού κόστους, ευθύνη συντήρησης και διαχείριση της τεχνικής διαθεσιμότητας του εξοπλισμού.
Η δυνατότητα φόρτισης από το δίκτυο, έγχυσης ενέργειας και συμμετοχής στην αγορά πρέπει να εξετάζεται με βάση το ειδικό καθεστώς λειτουργίας και τους όρους σύνδεσης κάθε έργου.
Τι αναδεικνύει η νέα ευρωπαϊκή μελέτη για την αποθήκευση
Η έκθεση «Energy Storage Deployment in the EU: Drivers, Barriers and Policy Pathways» του JRC αναλύει τις προϋποθέσεις επιτάχυνσης της ανάπτυξης υποδομών αποθήκευσης στην Ευρωπαϊκή Ένωση.
Στο κεφάλαιο που αφορά τη χρηματοδότηση των έργων εξετάζονται οι συμβάσεις tolling, οι συμφωνίες αγοράς ενέργειας από υβριδικά έργα ΑΠΕ και αποθήκευσης, οι χρηματοοικονομικές συμβάσεις επί των διαφορών τιμών και η παροχή αποθήκευσης ως υπηρεσίας (Storage-as-a-Service).
Η μελέτη υπογραμμίζει τη σημασία της εξασφάλισης συμβατικών εσόδων για τη χρηματοδότηση έργων που διαφορετικά θα παρέμεναν πλήρως εκτεθειμένα στη μεταβλητότητα των ενεργειακών αγορών.
Η προβλεψιμότητα των εσόδων, ωστόσο, πρέπει να συνοδεύεται από κατάλληλες εγγυήσεις διαθεσιμότητας, αξιόπιστους αντισυμβαλλομένους και σαφή κατανομή του κόστους που προκύπτει από τη γήρανση των συσσωρευτών.
Η ευρωπαϊκή εμπειρία αναδεικνύει ότι η επιτάχυνση της ανάπτυξης των μπαταριών δεν αποτελεί αποκλειστικά ζήτημα αδειοδοτήσεων και μείωσης του κόστους εξοπλισμού. Εξαρτάται εξίσου από την ωρίμανση των εμπορικών και χρηματοδοτικών μηχανισμών.
Ο ρόλος των μηχανικών στην αξιολόγηση των επενδύσεων
Η αξιολόγηση μιας συμφωνίας αποθήκευσης απαιτεί ολοκληρωμένη τεχνικοοικονομική μελέτη και όχι μόνο σύγκριση της τιμής αγοράς ηλεκτρικής ενέργειας.
Ιδιαίτερη σημασία έχουν τα ακόλουθα αντικείμενα:
- Ανάλυση των πραγματικών χρονοσειρών ηλεκτρικής κατανάλωσης.
- Προσομοίωση διαφορετικών μεγεθών ισχύος και ενεργειακής χωρητικότητας.
- Αξιολόγηση του βαθμού απόδοσης και των ιδιοκαταναλώσεων.
- Ανάλυση του αριθμού κύκλων και της υποβάθμισης των συσσωρευτών.
- Εκτίμηση των απαιτήσεων αναπλήρωσης ενεργειακής χωρητικότητας κατά τη διάρκεια ζωής.
- Έλεγχος των δυνατοτήτων σύνδεσης, των περιορισμών έγχυσης και των απαιτούμενων συνοδών έργων.
- Αξιολόγηση συστημάτων διαχείρισης ενέργειας (EMS), αυτοματισμού και τηλεμετρίας.
- Ανάλυση ευαισθησίας σε διαφορετικά σενάρια τιμών και κόστους χρηματοδότησης.
Η τεχνική τεκμηρίωση επηρεάζει άμεσα και το περιεχόμενο των συμβάσεων, καθώς η εγγυημένη χωρητικότητα, η διαθεσιμότητα, οι επιτρεπόμενοι κύκλοι λειτουργίας και οι υποχρεώσεις συντήρησης αποτελούν παραμέτρους με σημαντική οικονομική αξία.
Η επόμενη φάση της ελληνικής αγοράς
Η περιορισμένη αξιοποίηση του αρχικού περιθωρίου των 850 MW δεν σημαίνει ότι η αποθήκευση δεν παρουσιάζει οικονομικό ενδιαφέρον για την ελληνική βιομηχανία.
Αναδεικνύει, όμως, ότι η δημιουργία ειδικής προτεραιότητας σύνδεσης δεν αρκεί από μόνη της για τη σύναψη μακροχρόνιων εμπορικών συμφωνιών.
Η επόμενη φάση ανάπτυξης της αγοράς αναμένεται να εξαρτηθεί από τη διαμόρφωση περισσότερο ευέλικτων συμβατικών μοντέλων, την καλύτερη διαχείριση των κινδύνων και τη δυνατότητα τεκμηρίωσης του πραγματικού οικονομικού οφέλους για τις επιχειρήσεις.
Η σύνδεση της ανάπτυξης της αποθήκευσης με τις ανάγκες της βιομηχανίας μπορεί να αποτελέσει σημαντικό πεδίο συνεργασίας μεταξύ ενεργειακών εταιρειών, μελετητών, κατασκευαστών, χρηματοπιστωτικών οργανισμών και μεγάλων καταναλωτών.
Το ζητούμενο είναι η δημιουργία επενδύσεων που θα συνδυάζουν την οικονομική βιωσιμότητα των έργων με τη μετρήσιμη μείωση του ενεργειακού κόστους και την αποδοτικότερη λειτουργία του ηλεκτρικού συστήματος.
Πηγές
- Εθνικό Τυπογραφείο – ΥΠΕΝ/ΓΔΕ/128740/4851, ΦΕΚ Β΄ 6819/13.11.2026 – Πίνακες κατάταξης και επιμερισμός περιθωρίων ισχύος
- ΥΠΕΝ – Επιταχύνεται η ανάπτυξη της αποθήκευσης ενέργειας – Έργα ισχύος έως 4.700 MW, 13.11.2026
- ΔΕΔΔΗΕ – Ρυθμιστικό πλαίσιο Σταθμών Αποθήκευσης Ηλεκτρικής Ενέργειας – ΦΕΚ Β΄ 1248/2025 και μεταγενέστερες τροποποιήσεις
- Ευρωπαϊκή Επιτροπή – Joint Research Centre: Energy Storage Deployment in the EU – Drivers, Barriers and Policy Pathways, 2026, κεφάλαιο 6
- Powergame – Η περιορισμένη ανταπόκριση στις διμερείς συμφωνίες αποθήκευσης με βιομηχανίες και επιχειρήσεις, 19.11.2026
- Michanikos Online – Αποθήκευση ενέργειας: Στη μάχη επενδύσεων άνω των 2 δισ. ευρώ οι μεγάλοι ενεργειακοί όμιλοι – Ποιοι διεκδικούν τα 4.700 MW